«Гаряча лінія» для платників податків
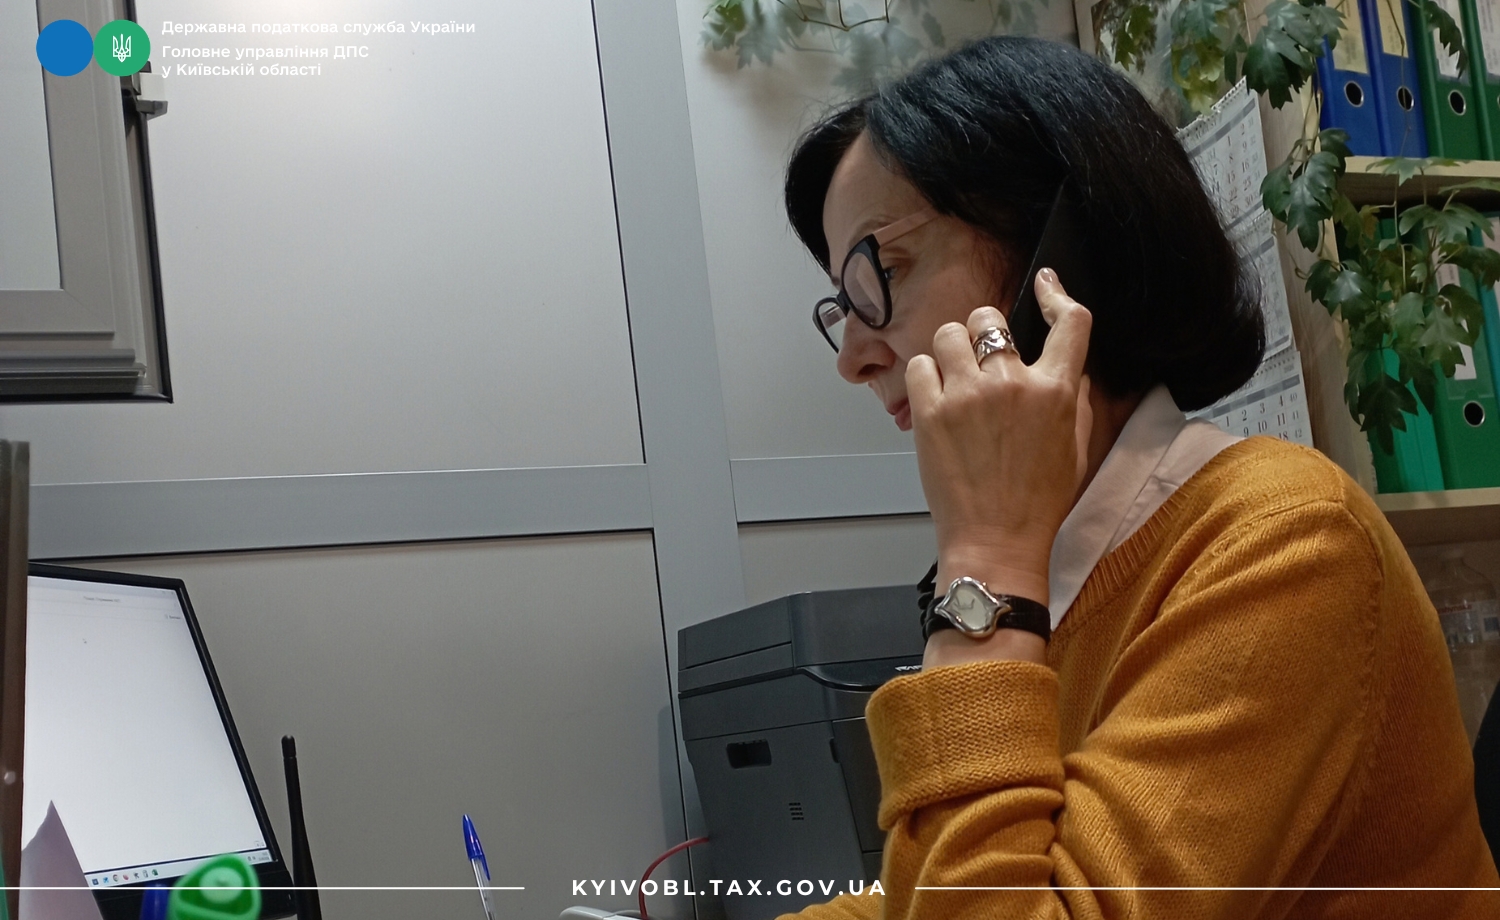
у Броварській ДПІ ГУ ДПС у Київській області. Проводила заступник начальника відділу надання адміністративних послуг, організації роботи та документообігу Броварської ДПІ Оданець Світлана.
Фахівець надала роз’яснення за яким кодом бюджетної класифікації нерезидент сплачує ПДФО з доходів, отриманих від ФО - резидента у вигляді спадщини (подарунку). Дана тема є актуальною під час звернень платників до ЦОП Броварської ДПІ.
В Броварській ДПІ Головного управління ДПС у Київській області відбулася «гаряча лінія» фахівця податкової служби з громадянами.
Заступник начальника відділу надання адміністративних послуг, організації роботи та документообігу Броварської ДПІ Оданець Світлана, в телефонному режимі, проконсультувала громадян, щодо кодів бюджетної класифікації за яким нерезидент сплачує ПДФО з доходів, отриманих від ФО - резидента у вигляді спадщини (подарунку) та пояснила яким чином громадяни можуть ознайомитись з відповідними реквізитами для сплати податків.
Згідно з п. 174.6 ст. 174 Податкового кодексу України від 02 грудня 2010 року № 2755 -VІ (далі – ПКУ) об’єкти дарування, зазначені в п. 174.1 ст. 174 ПКУ, подаровані платнику податку іншою фізичною особою, оподатковуються згідно з правилами, встановленими розд. ІV ПКУ для оподаткування спадщини. Пунктом 174.3 ст.174 ПКУ передбачено, що особами, відповідальними за сплату (перерахування) податку до бюджету, є спадкоємці, які отримали спадщину. Нотаріус або в сільських населених пунктах – уповноважена на це посадова особа відповідного органу місцевого самоврядування видає спадкоємцю – нерезиденту свідоцтво про право на спадщину за наявності документа про сплату таким спадкоємцем податку з вартості об’єкта спадщини (абзац третій п. 174.4 ст. 174 ПКУ). Фізична особа – нерезидент, яка отримала спадщину (подарунок) від фізичної особи – резидента, зобов’язана сплатити податок на доходи фізичних осіб до нотаріального оформлення успадкованого (подарованого) об’єкта, або в сільських населених пунктах – до оформлення уповноваженою на це посадовою особою відповідного органу місцевого самоврядування за місцем відкриття спадщини за кодом класифікації доходів бюджету 11010501 – податок на доходи фізичних осіб, що сплачується фізичними особами, які не підлягають обов’язковому декларуванню.
Реквізити бюджетних рахунків містяться на офіційному вебпорталі ДПС за посиланням
https://tax.gov.ua/rahunki-dlya-splati-platejiv/.
ВАЖЛИВО:
Нерезидент сплачує ПДФО з доходів, отриманих від ФО - резидента у вигляді спадщини (подарунку) за кодом класифікації доходів бюджету 11010501 на рахунки розміщені для ознайомлення на офіційному вебпорталі ДПС за посиланням
https://tax.gov.ua/rahunki-dlya-splati-platejiv/.
 Єдиний державний